Kanun, Yönetmelik, Tebliğ ve Genelge arasındaki farkların doğru anlaşılması, yalnızca kavramsal bir ayrım yapmak anlamına gelmez; uygulamada sürecin doğru tasarlanması, doğru belge setinin oluşturulması ve denetime hazırlığın eksiksiz yürütülmesi açısından doğrudan belirleyicidir. Mevzuatın hangi düzeyde düzenleme yaptığını bilmek, ilgili konuyu “en doğru metinden” okumayı sağlar. Böylece hem zaman kaybı azalır hem de yorum hatalarından kaynaklanan uygunsuzluk riski önemli ölçüde düşer.
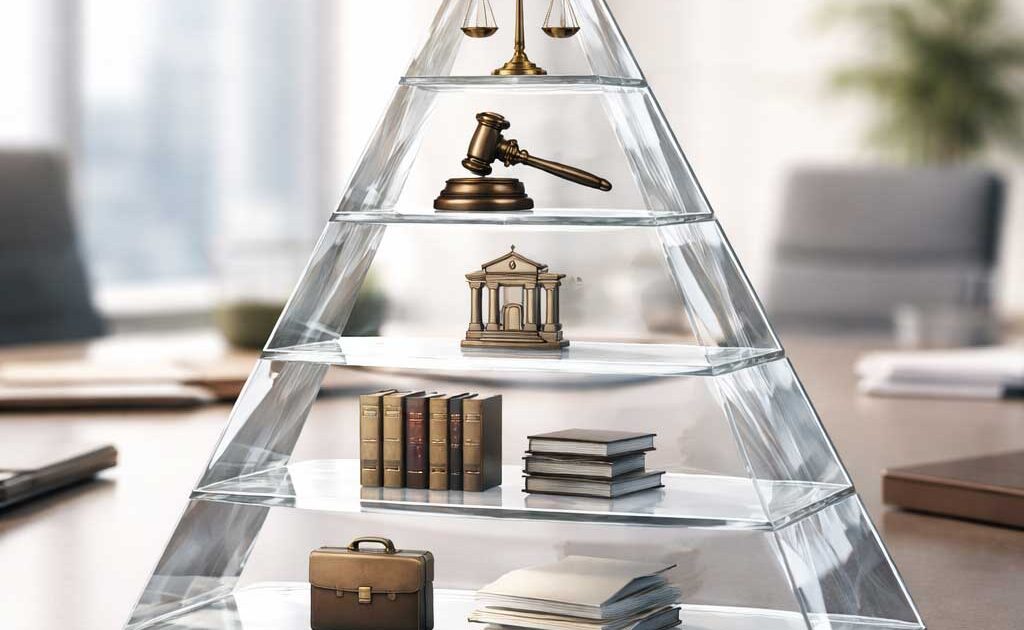
Kanun, her şeyden önce yetkinin kaynağını ortaya koyar ve sınırlarını belirler. Bir faaliyetin hangi çerçevede yürütüleceği, kimlerin hangi yükümlülükleri üstleneceği ve ihlal halinde hangi yaptırımların uygulanabileceği kanun düzeyinde değerlendirilir. Bu nedenle kanun, mevzuat okumasının başlangıç noktasıdır; çünkü uygulamada atılacak adımların meşru zemini ve hukuki dayanağı bu düzeyde kurulur.
Yönetmelik, kanunun çizdiği çerçeveyi uygulamaya dönüştüren ana metindir. Sürecin hangi sırayla ilerleyeceği, başvurunun nasıl yapılacağı, hangi bilgi ve belgelerin talep edileceği, kontrol ve değerlendirme yöntemleri ile uygunluğun hangi kriterlerle belirleneceği yönetmeliklerde netleştirilir. Bu yönüyle yönetmelikler, sahadaki uygulamanın ortak dilini oluşturur; aynı işin farklı yerlerde farklı yöntemlerle yürütülmesini engellemeyi hedefler ve idarenin işlem üretirken izleyeceği standardı belirler.
Tebliğ, çoğunlukla yönetmeliğin tarif ettiği uygulama alanında teknik ayrıntıları somutlaştıran tamamlayıcı bir düzenleme niteliği taşır. Teknik limitler, ölçüm yöntemleri, raporlama formatları, test ve değerlendirme kriterleri gibi konular, pratikte tebliğler aracılığıyla açıklığa kavuşturulabilir. Böylece sahadaki uygulama, teknik açıdan ölçülebilir ve doğrulanabilir hale gelir. Ancak tebliğin de yönetmelik ve kanunla uyumlu olması, üst normların çizdiği sınırları genişletmemesi esastır.
Genelge ise idarenin kendi teşkilatı içinde uygulama birliğini sağlamak amacıyla kullandığı bir araçtır. Kurum içi işleyişin standardize edilmesi, birimler arası koordinasyonun düzenlenmesi, denetim veya değerlendirme süreçlerinde personelin nasıl hareket edeceğinin belirlenmesi gibi alanlarda genelgeler önemli rol oynar. Bununla birlikte genelgeler, üst normlarda yer almayan yeni bir yükümlülük veya yaptırım üretme kapasitesine sahip değildir; bağlayıcılığı, üst mevzuata uygunluk sınırı içinde ve çoğunlukla kurum içi uygulama çerçevesinde değerlendirilir.
Bu çerçeve benimsendiğinde, mevzuatın hangi soruya hangi düzeyde yanıt verdiği netleşir. “Yetki ve yaptırım” sorularında kanun, “süreç ve belge” sorularında yönetmelik, “teknik yöntem ve kriter” sorularında tebliğ, “kurum içi uygulama yöntemi” sorularında ise genelge esas referans haline gelir. Böylelikle mevzuat okuma ve uygulama süreci daha sistematik yürütülür; yanlış metne dayanma, eksik veya hatalı yorumlama ve bu nedenle ortaya çıkan idari gecikme veya uygunsuzluk problemleri belirgin şekilde azalır.





 Facebook
 Instagram
 Twitter
 YouTube
 LinkedIn
